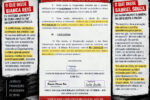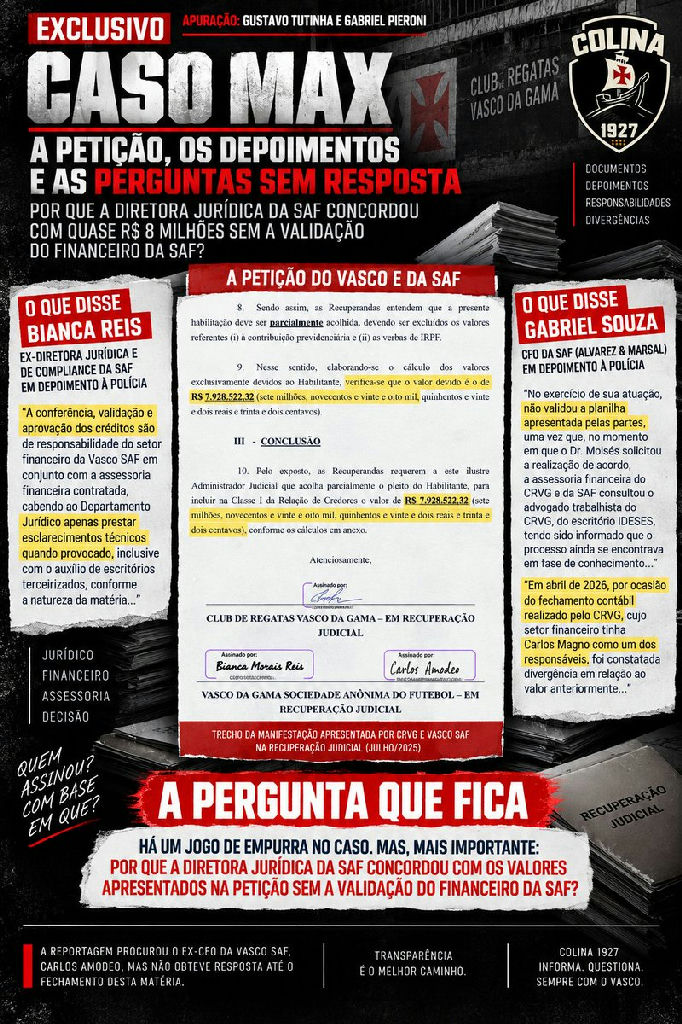
A gestão da Vasco SAF encontra-se sob escrutínio após a revelação de documentos e depoimentos que detalham a inclusão de um crédito de quase R$ 8 milhões em favor do ex-jogador Max no processo de recuperação judicial. A controvérsia gira em torno da assinatura de uma petição, protocolada em julho de 2025, que formalizou a concordância da instituição com o montante de R$ 7.928.522,32, sem que houvesse uma validação financeira clara por parte dos responsáveis pelo setor.
Divergências na responsabilidade pela validação do crédito
O documento, assinado pela então diretora jurídica e de compliance, Bianca Reis, e pelo ex-CEO Carlos Amodeo, solicitou à administração judicial a habilitação do valor na classe I de credores. Em depoimento prestado à polícia, Bianca Reis sustentou que a conferência e aprovação de créditos seriam atribuições do setor financeiro da SAF em conjunto com a consultoria Alvarez & Marsal, cabendo ao departamento jurídico apenas o suporte técnico quando solicitado.
Em contrapartida, o depoimento de Gabriel Souza, CFO da Alvarez & Marsal que atuou na SAF, apresenta uma narrativa distinta. O executivo afirmou que não validou a planilha apresentada durante as tentativas de negociação no primeiro semestre de 2025. Segundo Gabriel Souza, a consultoria havia sido informada pelo escritório IDESES, que representava o CRVG, de que a ação trabalhista ainda estava em fase de conhecimento, o que tornaria o valor incerto.
O impacto do fechamento contábil e a identificação do erro
A fragilidade do processo de validação tornou-se evidente apenas em abril de 2026, durante o fechamento contábil do CRVG. Naquela ocasião, o setor financeiro, que contava com a participação de Carlos Magno, identificou uma divergência significativa no valor anteriormente habilitado. Uma nova análise apontou que o montante incontroverso seria de aproximadamente R$ 2,5 milhões, valor substancialmente inferior aos quase R$ 8 milhões aceitos anteriormente.
A partir dessa constatação, a Alvarez & Marsal reconheceu que o crédito era ilíquido e que a concordância institucional anterior, classificada pelo CFO como um equívoco, não possuía fundamentação técnica robusta. O episódio levanta questionamentos sobre os protocolos de governança interna da Vasco SAF e a ausência de um fluxo de aprovação que garantisse a integridade dos valores apresentados ao juízo da recuperação judicial.
Lacunas na governança e o silêncio dos envolvidos
O cenário atual é marcado por um jogo de empurra entre as partes envolvidas, deixando sem resposta a pergunta central sobre a origem da autorização para a assinatura da petição. Enquanto a diretoria jurídica aponta para o financeiro, o CFO nega ter validado os cálculos, criando um vácuo de responsabilidade sobre a decisão que impactou diretamente a lista de credores do clube.
A reportagem buscou esclarecimentos adicionais junto ao ex-CEO Carlos Amodeo, mas não obteve retorno até o fechamento desta matéria. A situação permanece como um ponto crítico na condução da recuperação judicial, evidenciando a necessidade de maior transparência nas operações financeiras da Vasco SAF e na comunicação entre seus departamentos estratégicos.
Fonte: netvasco.com.br