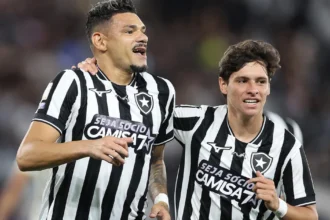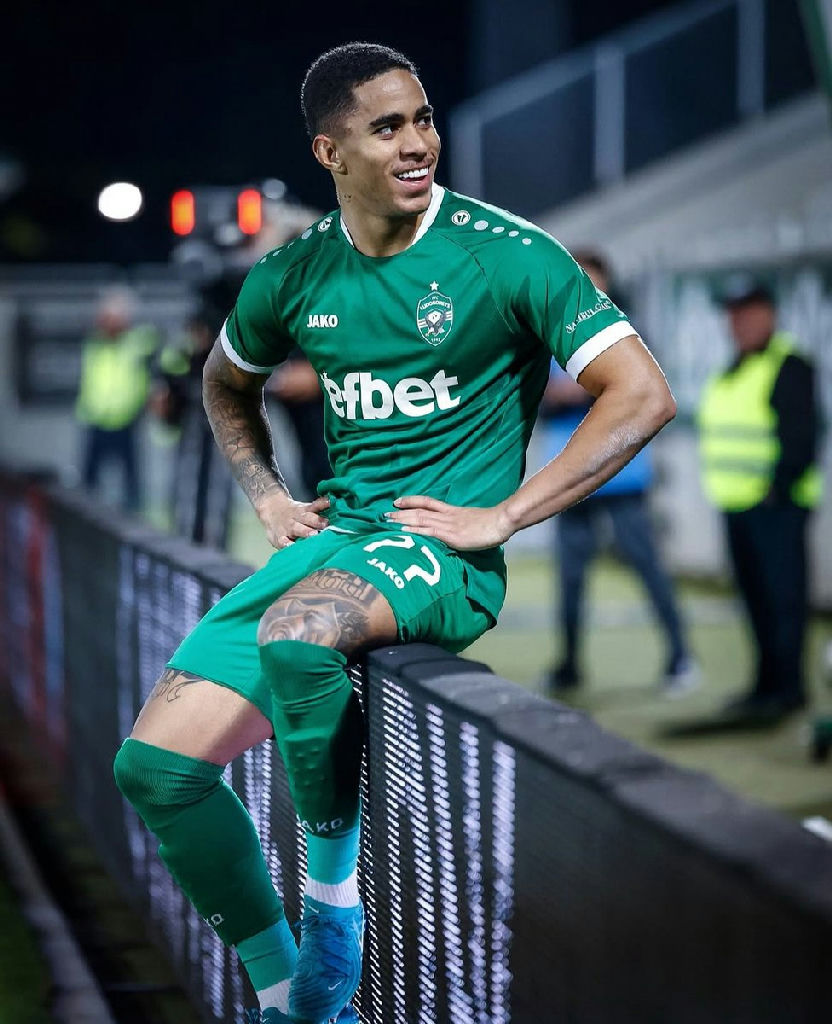
A atual administração da SAF do Botafogo colocou em pauta uma auditoria interna e uma revisão profunda nos acordos firmados em gestões anteriores. O foco principal das análises recai sobre a transação que envolveu o meia-atacante Santiago Rodríguez, atualmente no futebol norte-americano. A movimentação financeira gerou debates internos sobre a precisão das avaliações de mercado aplicadas na época.
Segundo apuração divulgada pelo portal Lance!, a negociação inicial foi concretizada sob a tutela de John Textor. Os termos estabeleciam um montante fixo elevado, além de cláusulas de bonificação vinculadas a futuras negociações dentro da mesma rede multiclubes. O modelo adotado na ocasião buscava reforçar o elenco com peças de destaque internacional, mas agora enfrenta questionamentos operacionais e financeiros.
auditoria aponta divergência de valores no mercado
Durante o processo de reavaliação documental e esportiva, profissionais especializados em análise de desempenho e mercado apontaram uma discrepância considerável. Relatórios técnicos indicam que a estimativa de preço para o atleta estaria abaixo do desembolsado pelo clube carioca no período da aquisição.
- Revisão detalhada de contratos da gestão anterior
- Comparativo de preços praticados no mercado internacional
- Análise de desempenho técnico durante o período no clube
Essa diferença entre o investimento realizado e a projeção de valorização gerou discussões administrativas sobre os critérios de governança e alocação de recursos financeiros na SAF.
desempenho em campo e posterior negociação
Dentro das quatro linhas, a trajetória do jogador não alcançou as expectativas criadas pelo montante investido. Com o Manto Sagrado, o atleta registrou participações modestas em gols e assistências, culminando em uma passagem considerada abaixo do potencial esperado pela torcida e pela diretoria.
Diante do cenário esportivo e da necessidade de reestruturação financeira, a diretoria optou por negociar o atleta meses depois. A venda para o exterior acabou ocorrendo por cifras inferiores ao custo inicial de aquisição, consolidando um prejuízo contábil na operação que agora é alvo de escrutínio interno.
Fonte: fogaonet.com